“อยากมีบ้านสักหลัง แต่ไม่รู้จะเริ่มต้นจากตรงไหนดี?” เชื่อว่าหัวหน้าครอบครัวที่กำลังมองหาบ้านต้องเคยมีคำถามนี้อย่างแน่นอน แล้วการเลือกซื้อบ้านที่ ‘ดีจริง’ ต้องดูจากอะไรบ้าง? ทำเล โครงการ ราคาหรือฟังก์ชันบ้าน แบบไหนที่เหมาะกับไลฟ์สไตล์ของเรา? ถ้าคุณที่เป็นหัวหน้าครอบครัวกำลังสับสนว่าจะตัดสินใจอย่างไร ลองมาดู วิธีเลือกซื้อบ้านแบบเข้าใจง่ายและใช้ได้จริง ได้ในบทความนี้จากเฟรเซอร์ส พร็อพเพอร์ตี้เลยค่ะ
1. วางแผนงบประมาณและแหล่งเงินทุนให้ชัดเจน
การกำหนดงบประมาณที่ชัดเจนตั้งแต่ต้นถือเป็นรากฐานสำคัญของการเป็นเจ้าของบ้านอย่างมั่นคง โดยคุณควรต้องพิจารณาความสามารถในการผ่อนชำระหนี้ต่อเดือน ซึ่งโดยทั่วไปธนาคารจะแนะนำว่าไม่ควรเกิน 30-40% ของรายได้รวมต่อเดือน รวมถึงการเตรียมเงินสำหรับค่าใช้จ่ายเริ่มต้น เช่น เงินดาวน์, ค่าธรรมเนียม และควรต้องทำการเปรียบเทียบอัตราดอกเบี้ยบ้านและเงื่อนไขการกู้จากสถาบันการเงินต่าง ๆ เพื่อให้ได้แหล่งเงินทุนที่คุ้มค่าที่สุด
ตัวอย่างการคำนวณ
หากมีรายได้ครอบครัวรวม 50,000 บาทต่อเดือน วงเงินผ่อนชำระสูงสุดที่แนะนำคือ 50,000 x 30% = 15,000 บาทต่อเดือน ดังนั้นวงเงินกู้สูงสุดที่คุณสามารถขอได้โดยประมาณจะอยู่ที่ประมาณ 2.5 - 2.8 ล้านบาท ภายในระยะเวลาสูงสุดที่ธนาคารส่วนใหญ่อนุมัติสำหรับสินเชื่อบ้าน ซึ่งมักจะไม่เกิน 30 ปี
ข้อดีของวิธีนี้จะช่วยป้องกันปัญหาทางการเงินในอนาคต ทำให้ทราบวงเงินสูงสุดที่สามารถกู้ได้ อีกทั้งยังช่วยจำกัดขอบเขตการค้นหาโครงการบ้านให้อยู่ในกลุ่มราคาที่จับต้องได้จริง และทำให้คุณวางแผนสภาพคล่องทางการเงินเพื่อใช้ชีวิตได้อย่างสบายใจหลังจากการซื้อบ้าน
2. กำหนดประเภทและขนาดของบ้านที่ต้องการ
ผู้ซื้อบ้านมือใหม่ควรระบุความต้องการประเภทของที่อยู่อาศัยที่ชัดเจน ไม่ว่าจะเป็น บ้านเดี่ยวที่เน้นความเป็นส่วนตัวและพื้นที่กว้าง, ทาวน์โฮมที่ประหยัดงบและดูแลรักษาง่าย, หรือคอนโดมิเนียมที่ต้องการความสะดวกในการเข้าถึงเมือง โดยพิจารณาจากจำนวนสมาชิกในครอบครัว ความต้องการพื้นที่ใช้สอย และจำนวนห้องนอนที่จำเป็นต่อการใช้ชีวิต
ข้อดีของวิธีนี้จะช่วยในการตัดสินใจเลือกรูปแบบบ้านที่เหมาะสมกับไลฟ์สไตล์และจำนวนสมาชิกในครอบครัว ลดความเสี่ยงในการซื้อบ้านที่มีพื้นที่ใช้สอยเกินความจำเป็น หรือพื้นที่ไม่เพียงพอต่อการขยายครอบครัว ทำให้ได้บ้านที่มีฟังก์ชันการใช้งานที่คุ้มค่ากับพื้นที่และงบประมาณที่จ่ายไป
3. สำรวจทำเลที่ตั้งและการเดินทาง
ทำเลถือเป็นทรัพย์สินที่ไม่สามารถเปลี่ยนแปลงได้ ดังนั้นการเลือกทำเลจึงต้องพิจารณาอย่างรอบด้านจากความสะดวกในการเดินทางไปที่ทำงานหรือไปโรงเรียนของลูก ๆ รวมถึงการเข้าถึงระบบขนส่งสาธารณะที่สำคัญอย่างรถไฟฟ้า และจุดขึ้น-ลงทางด่วนได้อย่างง่ายดายในบริเวณใกล้เคียง นอกจากนี้ยังควรคำนึงถึงโครงสร้างพื้นฐานและโครงการพัฒนาในอนาคตของพื้นที่นั้น ๆ ร่วมด้วย
ข้อดีของวิธีนี้จะช่วยสร้างความสะดวกสบายในการใช้ชีวิตประจำวันและเพิ่มมูลค่าของอสังหาริมทรัพย์ในระยะยาว ทำให้การใช้ประหยัดเวลาในชีวิตประจำวันของคุณได้มากขึ้น อีกทั้งยังประหยัดค่าใช้จ่ายในการเดินทางได้เป็นอย่างมาก จึงมั่นใจได้ว่าบ้านของคุณจะมีโอกาสสร้างผลตอบแทนจากการลงทุนที่ดีในอนาคต
4. ตรวจสอบสิ่งอำนวยความสะดวกและสภาพแวดล้อมรอบโครงการ
การเลือกซื้อบ้านไม่ควรมองแค่ตัวบ้าน แต่ต้องดูความอุดมสมบูรณ์รอบด้านด้วย จึงควรตรวจสอบว่าบริเวณใกล้เคียงมีสิ่งอำนวยความสะดวกที่จำเป็นต่อการใช้ชีวิตหรือไม่ เช่น ห้างสรรพสินค้าชั้นนำ ตลาดสด โรงพยาบาล และสวนสาธารณะขนาดใหญ่ รวมถึงพิจารณาสภาพแวดล้อมโดยรอบ เช่น ความปลอดภัย ปัญหาน้ำท่วม และแหล่งกำเนิดเสียงรบกวน เพื่อให้มั่นใจว่าคุณจะสามารถใช้ชีวิตได้อย่างมีความสุขในชุมชนนั้น ๆ
ข้อดีของวิธีนี้จะช่วยยกระดับคุณภาพชีวิตให้ดีขึ้น เนื่องจากสามารถเข้าถึงบริการที่สำคัญต่อสุขภาพ การศึกษา และการพักผ่อนได้อย่างรวดเร็ว ทำให้มั่นใจได้ว่าสภาพแวดล้อมของชุมชนนั้นจะเอื้อต่อการอยู่อาศัยที่ยั่งยืนและปลอดภัยในระยะยาว
5. เปรียบเทียบโครงการและผู้พัฒนาอสังหาริมทรัพย์
คุณไม่ควรตัดสินใจซื้อบ้านจากโครงการแรกที่เห็น แต่ควรเปรียบเทียบอย่างน้อย 3-5 โครงการในทำเลใกล้เคียงกัน โดยพิจารณาจากราคาต่อตารางเมตร, คุณภาพวัสดุที่ใช้, แบบบ้าน, และที่สำคัญ คือ ชื่อเสียงและความน่าเชื่อถือของผู้พัฒนาโครงการ การเลือกโครงการจากบริษัทที่มีความมั่นคงจะช่วยลดความเสี่ยงเรื่องปัญหาการก่อสร้าง หรือการส่งมอบบ้านที่ไม่ตรงตามข้อตกลงได้
ข้อดีของวิธีนี้จะช่วยให้คุณได้รับบ้านที่มีคุณภาพที่ดีที่สุด ในราคาที่เหมาะสมที่สุด โดยอิงจากมาตรฐานของตลาด พร้อมช่วยลดความเสี่ยงต่อการเกิดปัญหาด้านโครงสร้างของตัวบ้านในภายหลัง และมั่นใจได้ว่าจะได้รับบริการหลังการขายที่ดี รวมถึงการดูแลรับผิดชอบจากผู้พัฒนาโครงการที่เชื่อถือได้
6. ตรวจสอบกฎระเบียบของโครงการและค่าส่วนกลาง
ผู้ซื้อควรศึกษาข้อบังคับและกฎระเบียบของนิติบุคคลในโครงการอย่างละเอียด เพื่อทำความเข้าใจถึงการใช้พื้นที่ส่วนกลาง การจอดรถ การเลี้ยงสัตว์ หรือข้อจำกัดอื่น ๆ รวมถึงอัตราค่าส่วนกลางที่ต้องจ่ายเป็นรายปี และบริการที่ได้รับจากส่วนกลางนั้น ๆ เพื่อให้แน่ใจว่าคุณจะสามารถใช้ชีวิตร่วมกันในโครงการจัดสรรนั้น ๆ ได้อย่างมีความสุข และไม่เป็นภาระทางการเงินที่มากเกินไปสำหรับคุณ
ข้อดีของวิธีนี้จะช่วยป้องกันปัญหาความขัดแย้งกับเพื่อนบ้านหรือนิติบุคคลในอนาคต ทำให้คุณสามารถวางแผนค่าใช้จ่ายคงที่รายปีได้อย่างแม่นยำ และมั่นใจว่าจะได้รับสาธารณูปโภคและบริการความปลอดภัยที่ได้มาตรฐานตามที่จ่ายค่าส่วนกลางไป
เกร็ดความรู้เพิ่มเติมสำหรับคนอยากมีบ้าน ค่าส่วนกลาง คิดยังไง
7. พิจารณาฮวงจุ้ยและทิศทางของบ้าน
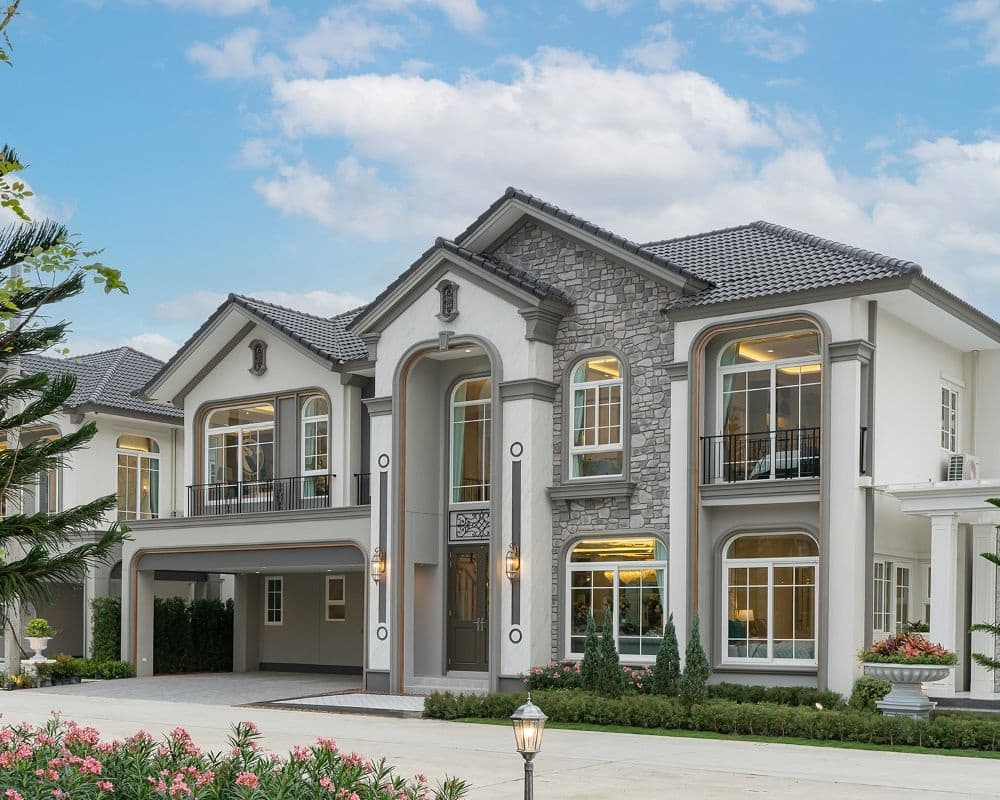
แม้จะไม่ใช่ปัจจัยหลักสำหรับทุกคน แต่ฮวงจุ้ยบ้านที่ดีและทิศทางของบ้านมีความสำคัญต่อผู้อยู่อาศัยหลายกลุ่ม จึงควรพิจารณาทิศทางของบ้านที่เหมาะสมกับแดดและลมเพื่อช่วยลดความร้อนสะสมภายในบ้าน รวมถึงตำแหน่งของประตู หน้าต่าง และห้องต่าง ๆ ตามหลักความเชื่อ เพื่อให้ผู้อยู่อาศัยรู้สึกสบายใจและเป็นสิริมงคล
ข้อดีของวิธีนี้จะช่วยเสริมสร้างความสบายใจในการอยู่อาศัย และช่วยให้บ้านประหยัดพลังงานในระยะยาว เนื่องจากทิศทางบ้านที่ถูกต้องจะช่วยลดความร้อนสะสมในช่วงกลางวันและช่วยให้สามารถรับลมธรรมชาติได้ดียิ่งขึ้น
เกร็ดเรื่องต้องรู้ วิธีดูทิศบ้าน
8. ตรวจสอบรายละเอียดสัญญาและเอกสารทางกฎหมาย

ก่อนลงนามในสัญญาใด ๆ ถือเป็นข้อบังคับที่คุณต้องตรวจสอบรายละเอียดของสัญญาอย่างถี่ถ้วน โดยเฉพาะเงื่อนไขการชำระเงิน, กำหนดการส่งมอบบ้าน, การรับประกันโครงสร้าง, และบทลงโทษหากมีการผิดสัญญา การทำความเข้าใจในเอกสารสิทธิ์ เช่น โฉนดที่ดิน, สัญญาจะซื้อจะขาย และการจำนอง จะช่วยป้องกันปัญหาทางกฎหมายที่อาจเกิดขึ้นในภายหลังได้
ข้อดีของวิธีนี้จะช่วยปกป้องผลประโยชน์ของคุณในฐานะผู้ซื้อ ทำให้มั่นใจว่าจะได้รับบ้านตามกำหนดเวลา และมีหลักประกันการรับผิดชอบจากผู้ขายหากเกิดความล่าช้าหรือข้อบกพร่องตามที่ระบุในสัญญาได้อย่างชัดเจน
9. คำนวณค่าใช้จ่ายแฝงในการซื้อบ้าน

นอกเหนือจากราคาบ้านที่คุณต้องจ่ายแล้ว ยังมีค่าใช้จ่ายแฝงที่คุณต้องเตรียม ได้แก่ ค่าธรรมเนียมการโอนกรรมสิทธิ์ (2% ของราคาประเมิน), ค่าจดจำนอง (1% ของวงเงินกู้), ค่าประเมินราคาหลักทรัพย์, และเงินประกันมิเตอร์ไฟฟ้า/ประปา ซึ่งรวมแล้วอาจสูงถึง 3-5% ของราคาบ้าน การเตรียมงบประมาณส่วนนี้จะช่วยให้คุณไม่ประสบปัญหาเงินขาดมือในวันโอน
ข้อดีของวิธีนี้จะช่วยทำให้คุณทราบค่าใช้จ่ายรวมทั้งหมดที่ต้องเตรียมสำหรับการซื้อบ้านอย่างแท้จริง ช่วยให้การจัดเตรียมเงินทุนในวันโอนกรรมสิทธิ์เป็นไปอย่างราบรื่นและไม่เกิดความผิดพลาดทางการเงินในนาทีสุดท้าย
ตัวอย่างการคำนวณ
บ้านราคา 3,000,000 บาท กู้ 90 % เป็นจำนวน 2.7 ล้านบาท มีค่าใช้จ่ายต่าง ๆ ที่ต้องการเตรียม
- ค่าโอน 2% โดยประมาณ เป็นจำนวน 60,000 บาท
- ค่าจดจำนอง 1% โดยประมาณ เป็นจำนวน 27,000 บาท
- ค่าใช้จ่ายแฝงรวมอื่น ๆ โดยประมาณ90,000 - 150,000 บาท (ไม่รวมเงินดาวน์)
10. ตรวจสอบสภาพบ้านและส่วนกลางอย่างละเอียด

เมื่อโครงการสร้างเสร็จสิ้นก่อนรับโอนกรรมสิทธิ์ ถือเป็นขั้นตอนสุดท้ายที่สำคัญที่สุด ควรทำการตรวจรับบ้านอย่างละเอียดทุกซอกมุม ทั้งโครงสร้าง ระบบไฟฟ้า ประปา และงานสถาปัตยกรรม ซึ่งการจ้างผู้เชี่ยวชาญมาช่วยตรวจบ้าน ถือเป็นการลงทุนที่คุ้มค่า เพื่อค้นหาจุดบกพร่องที่ต้องได้รับการแก้ไขก่อนที่คุณจะต้องรับผิดชอบค่าใช้จ่ายในการซ่อมแซมบ้านด้วยตัวเองอย่างเต็มตัว
ข้อดีของวิธีนี้จะช่วยรับประกันว่าบ้านที่คุณได้รับมีคุณภาพสมบูรณ์ที่สุด และโอนความรับผิดชอบในการซ่อมแซมให้แก่ผู้พัฒนาโครงการก่อนการรับมอบบ้านอย่างเป็นทางการอย่างสมบูรณ์ ซึ่งจะช่วยประหยัดค่าใช้จ่ายในการซ่อมแซมใหญ่ที่อาจตามมาทันทีหลังการโอนกรรมสิทธิ์
บทสรุปเรื่องวิธีซื้อบ้าน
การเลือกซื้อบ้านที่ถูกใจสำหรับมือใหม่ต้องเริ่มต้นจากการวางแผนการเงินอย่างละเอียดรอบคอบ และการกำหนดความต้องการด้านทำเลและฟังก์ชันที่ชัดเจน จากนั้นจึงเปรียบเทียบโครงการอย่างเป็นระบบ และให้ความสำคัญกับการตรวจสอบสัญญาและคุณภาพบ้านก่อนการโอนกรรมสิทธิ์ เพื่อให้การลงทุนครั้งใหญ่นี้เป็นไปอย่างราบรื่นและมั่นคงที่สุด
หากคุณกำลังมองหาโครงการที่อยู่อาศัยที่ตอบโจทย์ตามหลักการเลือกซื้อบ้านที่ดี ด้วยคุณภาพที่เชื่อถือได้จากผู้พัฒนาอสังหาริมทรัพย์ชั้นนำ สามารถติดต่อและสอบถามข้อมูลโครงการบ้านและทาวน์โฮมจาก เฟรเซอร์ส พร็อพเพอร์ตี้ได้ที่ โทร 1520 Facebook: Frasers Property Home และ LINE: @frasershome